Podatkowe szarańcza w niebie: Jak Wizz Air unika płacenia w Polsce i dlaczego to szkodzi całemu sektorowi
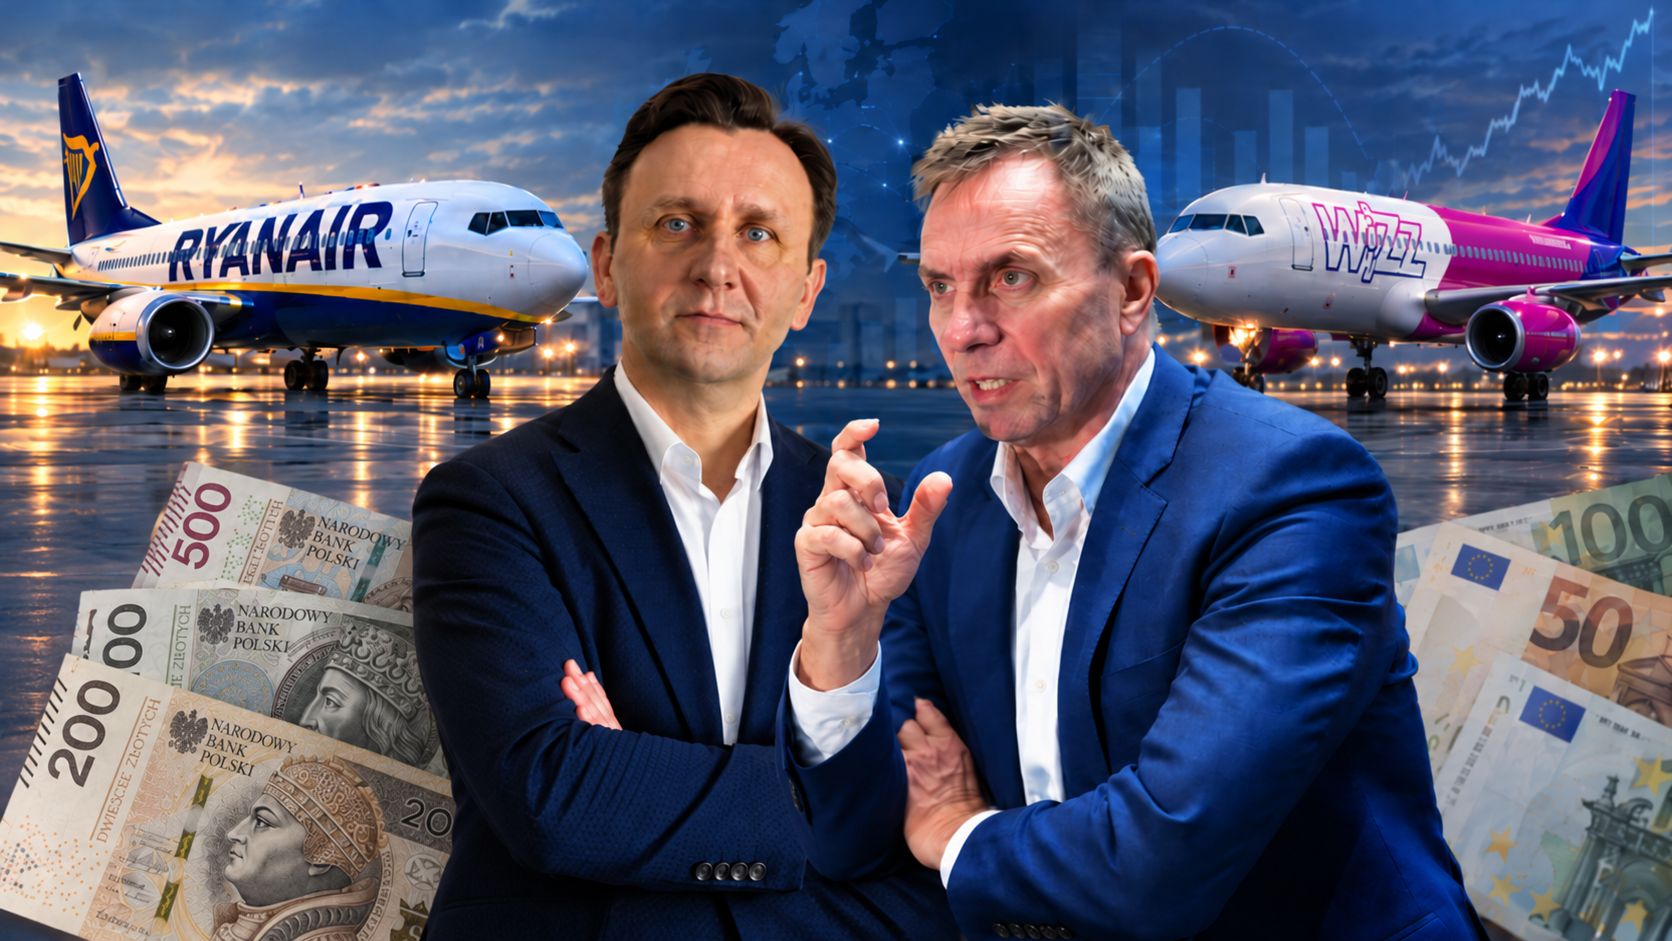
""Może zapłaciłby tu trochę podatku?" Ryanair odpowiada szefowi Wizz Aira. My płacimy 35 mln zł podatku CIT rocznie – podkreśla Michał Kaczmarzyk, szef struktur Ryanaira w Polsce, uderzając w węgierskiego konkurenta. W resortowym zestawieniu podatników CIT za 2025 r. w rubryce polskiego oddziału Wizz Aira widnieje 0 zł.."
Polecane przez InfoHub
Rozwijaj swój biznes bez przeszkód! Sprawdź elastyczne finansowanie i kredyty dopasowane do potrzeb Twojej firmy.
Konflikt podatkowy między Ryanair a Wizz Airem w Polsce nabrał w ostatnich tygodniach wymiaru nie tylko biznesowego, ale i społecznego. Wizz Air, notowany na giełdzie węgierski przewoźnik tanich linii, od lat korzysta z optymalizacji podatkowej, wykorzystując strukturę prawno-podatkową oddziałów zagranicznych. Według danych Ministerstwa Finansów za 2025 rok, oddział Wizz Air w Polsce nie zapłacił żadnego podatku CIT, pomimo generowania przychodów przekraczających 429 milionów złotych. Mechanizm ten opiera się na przepisach unijnych, które pozwalają spółkom zagranicznym na minimalizację podatków w państwach, w których operują, poprzez umieszczenie zysków w spółkach macierzystych lub korzystanie z ulg dla inwestycji zagranicznych. W przypadku Wizz Air, spółka macierzysta Wizz Air Hungary Ltd. jest właścicielem całej struktury, co umożliwia przenoszenie zysków do Węgier, gdzie stawki podatkowe są niższe. Ryanair, choć również korzysta z optymalizacji podatkowej, płaci w Polsce około 35 milionów złotych podatku CIT rocznie, co stanowi 2,01% zadeklarowanego dochodu. Różnica w podejściu obu przewoźników do płacenia podatków w Polsce stała się tematem publicznej dyskusji, szczególnie w kontekście rosnących obaw przed wyprzedzaniem się polskich firm przez zagraniczne koncerny w kwestii odpowiedzialności podatkowej. W tle konfliktu widoczna jest również strategia finansowa Wizz Air, który pomimo blisko 6 miliardów euro długu (głównie leasingowego), utrzymuje wysoką płynność dzięki gotówce zgromadzonej na kontach. Ryanair, z kolei, nie ma długów leasingowych, co czyni go bardziej stabilnym finansowo, ale także bardziej zobowiązanym do płacenia podatków w krajach, w których działa. Dyskusja nad tym, czy Wizz Air powinien płacić więcej podatków w Polsce, nabrała szczególnego znaczenia w kontekście rosnących kosztów infrastruktury lotniczej i potrzeby modernizacji polskich portów lotniczych, które finansowane są w dużej mierze z budżetu państwa.
Konflikt podatkowy między Ryanair a Wizz Airem ma dalekosiężne konsekwencje dla polskiego rynku lotniczego i gospodarki ogółem. Po pierwsze, praktyki podatkowe Wizz Aira podważają zaufanie do równości konkurencji, co może prowadzić do niekorzystnych zmian regulacyjnych, np. wprowadzenia dodatkowych ograniczeń dla przewoźników zagranicznych. Po drugie, brak płacenia podatków przez Wizz Air oznacza mniejsze dochody dla budżetu państwa, co w perspektywie długoterminowej może ograniczać możliwości inwestycji w infrastrukturę lotniczą, co jest kluczowe dla rozwoju sektora. Po trzecie, konflikt ten może nasilić tendencję do wyprzedzania się polskich firm przez zagraniczne koncerny, które korzystają z luk w przepisach podatkowych, co z kolei może prowadzić do ucieczki kapitału i utraty miejsc pracy w kraju. W dłuższej perspektywie, jeśli trend ten się utrzyma, Polska może stać się atrakcyjnym, ale niekorzystnym miejscem dla inwestycji zagranicznych, gdzie korporacje minimalizują swoje zobowiązania podatkowe. Ponadto, rosnąca krytyka wobec Wizz Air może wpłynąć na postrzeganie marki przez pasażerów, którzy coraz częściej zwracają uwagę na etyczność działań przedsiębiorstw. Ostatecznie, konflikt ten stawia pytanie o odpowiedzialność społeczną korporacji działających na rynku polskim i ich wkład w rozwój lokalnej gospodarki.
Komentarz Redakcji
Absurd sytuacji polega na tym, że Wizz Air, korzystając z luk prawnych, unika płacenia podatków w Polsce, podczas gdy polskie firmy, także te działające w sektorze lotniczym, muszą przestrzegać rygorystycznych zasad. To nie tylko kwestia sprawiedliwości podatkowej, ale także sygnał dla innych inwestorów zagranicznych, że Polska może być miejscem, gdzie przepisy są elastyczne, ale odpowiedzialność podatkowa jest drugorzędna. Taki model rozwoju nie przynosi korzyści lokalnej gospodarce, tylko umacnia pozycję tych, którzy potrafią manipulować systemem na swoją korzyść.
ℹ️ Nota od wydawcy:
Powyższy nagłówek pochodzi z oficjalnych kanałów RSS.
Sekcje "Analiza" ,"Kontekst" oraz "komentarz" są generowane przez AI w celu przybliżenia tematu.
Bądź na bieżąco! Wszystkie najlepsze promocje w jednym miejscu!!
🍪 Dbamy o Twoją prywatność
Używamy cookies m.in. do analizy ruchu i personalizacji. Kontynuując, zgadzasz się na nasz
Regulamin oraz
Politykę Prywatności.