Samsung i PKO BP: Jak integracja banku w telefonie zmienia grę na rynku finansowym
"Kupujesz Samsunga, a tam zainstalowana aplikacja banku. Ma to sens. Kupujesz Samsunga, a tam zainstalowana aplikacja banku. Ma to sens."
Polecane przez InfoHub
Nasze konta oszczędnościowe zapewniają atrakcyjne oprocentowanie i brak opłat za prowadzenie. Środki są dostępne 24/7 dzięki bankowości internetowej i mobilnej. Pamiętaj, ostateczne warunki zależą od dostawcy.
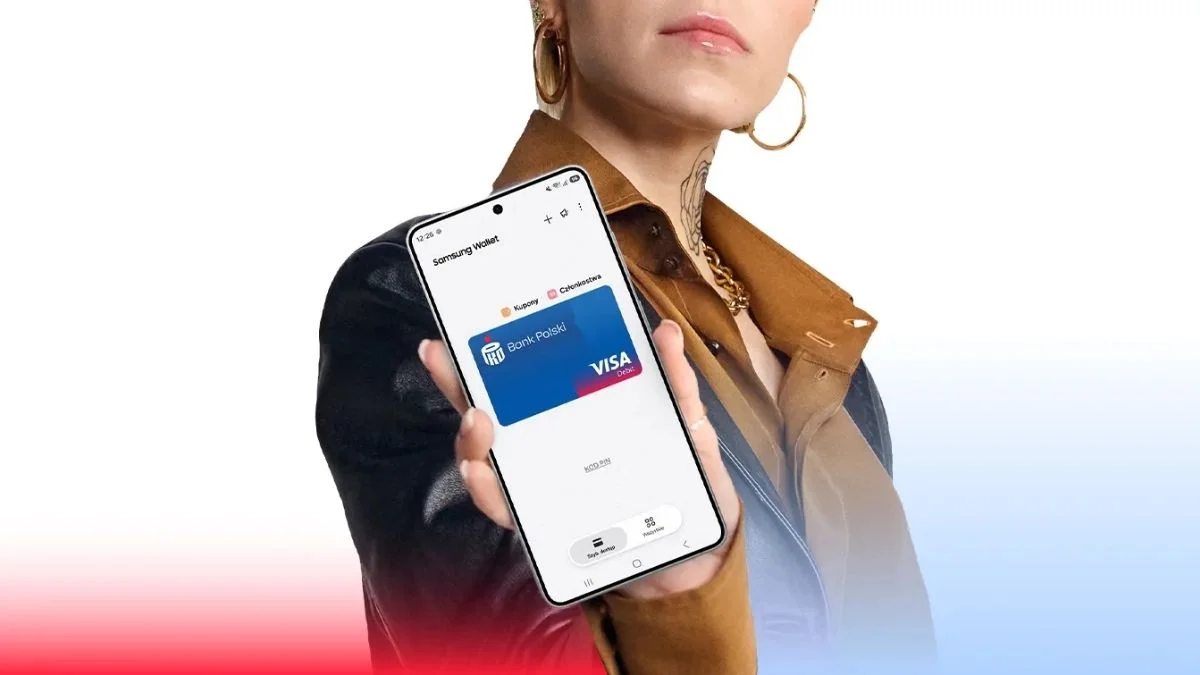
Współpraca między producentami sprzętu a instytucjami finansowymi stała się w ostatnich latach kluczowym trendem w branży technologicznej. W 2026 roku Samsung i PKO BP podpisali porozumienie, które przewiduje fabryczną instalację aplikacji bankowej na smartfonach serii Galaxy A. Zjawisko to nie jest przypadkowe – wynika z rosnącej integracji usług finansowych z ekosystemami urządzeń mobilnych. Według danych Rankomat, ponad 60% użytkowników smartfonów w Polsce korzysta z aplikacji bankowych na co dzień, co czyni je jednym z najczęściej instalowanych rodzajów oprogramowania. Dodatkowo, rozwój technologii takich jak Samsung Wallet i cyfrowe portfele płatnicze wymusza na bankach i producentach sprzętu poszukiwanie nowych, spójnych rozwiązań. Wprowadzenie aplikacji bankowej na poziomie fabrycznym eliminuje konieczność ręcznego pobierania oprogramowania, co jest szczególnie ważne dla użytkowników, którzy często zmieniają urządzenia. W kontekście rosnącej konkurencji między bankami i producentami smartfonów, takie integracje stają się narzędziem różnicowania oferty i przyciągania nowych klientów. Warto również zauważyć, że podobne strategie są już stosowane przez innych graczy na rynku, np. Apple z aplikacją Apple Pay czy Google z usługami Google Pay, co pokazuje, że trend ten jest globalny i ma długofalowe konsekwencje dla całego sektora finansowego i technologicznego.
🔥 Złapane przez Łowcę Okazji
Okulary do komputera blokujące w 100% niebieskie światło LEPSZY SEN POL-BH-760
Integracja aplikacji bankowej z urządzeniami Samsunga to nie tylko wygoda dla użytkowników, ale także strategiczny ruch obu stron. Dla PKO BP oznacza to zwiększenie zaangażowania klientów, którzy od razu mają dostęp do usług bankowych bez dodatkowych kroków konfiguracyjnych. Dla Samsunga jest to szansa na wzmocnienie pozycji na rynku smartfonów poprzez oferowanie unikalnych korzyści, takich jak łatwiejsze zarządzanie finansami czy promocje związane z zakupem urządzenia. W dłuższej perspektywie może to prowadzić do większej lojalności klientów wobec obu marek, co jest kluczowe w konkurencyjnym środowisku. Dodatkowo, ułatwienie integracji kart płatniczych z Samsung Wallet może przyspieszyć adopcję płatności mobilnych, co jest zgodne z globalnym trendem cyfryzacji usług finansowych. Jednak dla użytkowników korzystających z innych banków, rozwiązanie to może stanowić dodatkową aplikację do usunięcia, co może być postrzegane jako nieco uciążliwe. W perspektywie rynkowej, takie porozumienia mogą również wpłynąć na dynamikę konkurencji między bankami, skłaniając je do poszukiwania podobnych partnerstw z producentami sprzętu.
Komentarz Redakcji
Samsung i PKO BP pokazują, że przyszłość bankowości to nie tylko aplikacje, ale całe ekosystemy urządzeń. Fabryczna instalacja aplikacji to krok w stronę jeszcze głębszej integracji technologii i finansów, gdzie każdy zakup smartfona może stać się okazją do pozyskania nowego klienta. Jednak pytanie brzmi: czy użytkownicy docenią tę wygodę, czy po prostu zaczną ignorować dodatkowe oprogramowanie, które nie jest im potrzebne?
ℹ️ Nota od wydawcy:
Powyższy nagłówek pochodzi z oficjalnych kanałów RSS.
Sekcje "Analiza" ,"Kontekst" oraz "komentarz" są generowane przez AI w celu przybliżenia tematu.
Bądź na bieżąco! Wszystkie najlepsze promocje w jednym miejscu!!
🍪 Dbamy o Twoją prywatność
Używamy cookies m.in. do analizy ruchu i personalizacji. Kontynuując, zgadzasz się na nasz
Regulamin oraz
Politykę Prywatności.