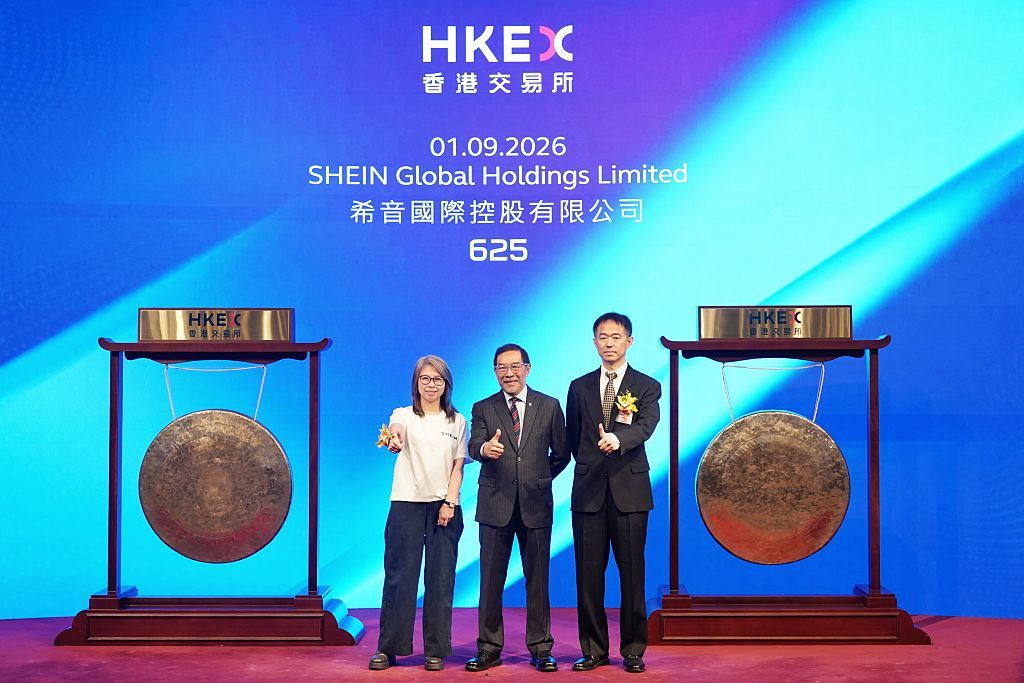
Chiński gigant odzieżowy Shein wszedł na giełdę w Hongkongu, oferując 280 mln akcji po cenie 48,56 HKD za sztukę, co wycenia firmę na 24 mld dolarów – o 75% mniej niż szczytowa wycena 98 mld dolarów w 2022 roku. Podaż na rynku pierwotnym wyniosła jedynie 6,6% całkowitego kapitału spółki, co zwykle sprzyja stabilności cen, lecz popyt okazał się słaby. Debiut odbył się w dniu, w którym na giełdzie notowano szereg udanych IPO firm z sektora sztucznej inteligencji i robotyki, co odciągnęło uwagę inwestorów. Dodatkowo, nowe unijne opłaty od przesyłek o niskiej wartości oraz zniesienie amerykańskich zwolnień celnych zwiększyły koszty operacyjne Shein, podważając dotychczasowy model niskich cen. Analitycy, w tym Josh Gilbert z eToro, podkreślają, że firma od lat obiecywała konsumentom ubrania za 5 dolarów, a pierwsze notowania pokazały, że inwestorzy i klienci oczekują zupełnie innej wartości. Reuters zaznaczył, że optymistyczne prognozy powrotu do wysokiej wyceny opierają się na szeregu niepewnych założeń, które w świetle bieżących danych wydają się mało realistyczne.
Spadek akcji Shein o 10% po debiucie sygnalizuje rosnącą nieufność inwestorów wobec chińskich platform e‑commerce, które wciąż zmagają się z regulacyjnymi i logistycznymi wyzwaniami. Korekta wyceny może wywołać efekt domina, wpływając na planowane oferty publiczne innych chińskich firm w regionie Azji‑Pacyfiku. Dla rynku kapitałowego w Hongkongu oznacza to konieczność bardziej rygorystycznej oceny modeli biznesowych, zwłaszcza tych opartych na niskich marżach i globalnych łańcuchach dostaw. Długoterminowo, Shein będzie musiał przemyśleć strategię cenową oraz inwestycje w logistykę, aby przywrócić zaufanie akcjonariuszy. Wzrost kosztów związanych z unijną opłatą od niskowartościowych przesyłek oraz zmiany w polityce celnej USA mogą dodatkowo ograniczyć rentowność modelu "fast fashion". Jeśli spółka nie zdoła dostosować się do nowych warunków, może utracić pozycję lidera w segmencie tanich odzieżowych platform internetowych.
Komentarz Redakcji
Debiut Shein to nie spektakularny sukces, a ostrzeżenie, że nawet największe chińskie marki nie są odporne na zmieniające się warunki rynkowe i regulacyjne. Inwestorzy powinni liczyć się z twardą korektą wyceny, a nie z bajkowymi obietnicami tanich ubrań.
ℹ️ Nota od wydawcy:
Powyższy nagłówek pochodzi z oficjalnych kanałów RSS.
Sekcje "Analiza" ,"Kontekst" oraz "komentarz" są generowane przez AI w celu przybliżenia tematu.
🍪 Dbamy o Twoją prywatność
Używamy wyłącznie niezbędnych plików cookies (bez śledzenia i marketingu). Kontynuując, akceptujesz nasz
Regulamin oraz
Politykę Prywatności.
Bez cookies i śledzenia. Ten serwis nie używa plików cookies ani narzędzi analitycznych. W pamięci Twojej przeglądarki zapisujemy tylko ustawienia wyglądu (np. tryb ciemny) i informację o zamknięciu tego okienka. Banery i linki do sklepów to reklamy i linki partnerskie. Polityka prywatności