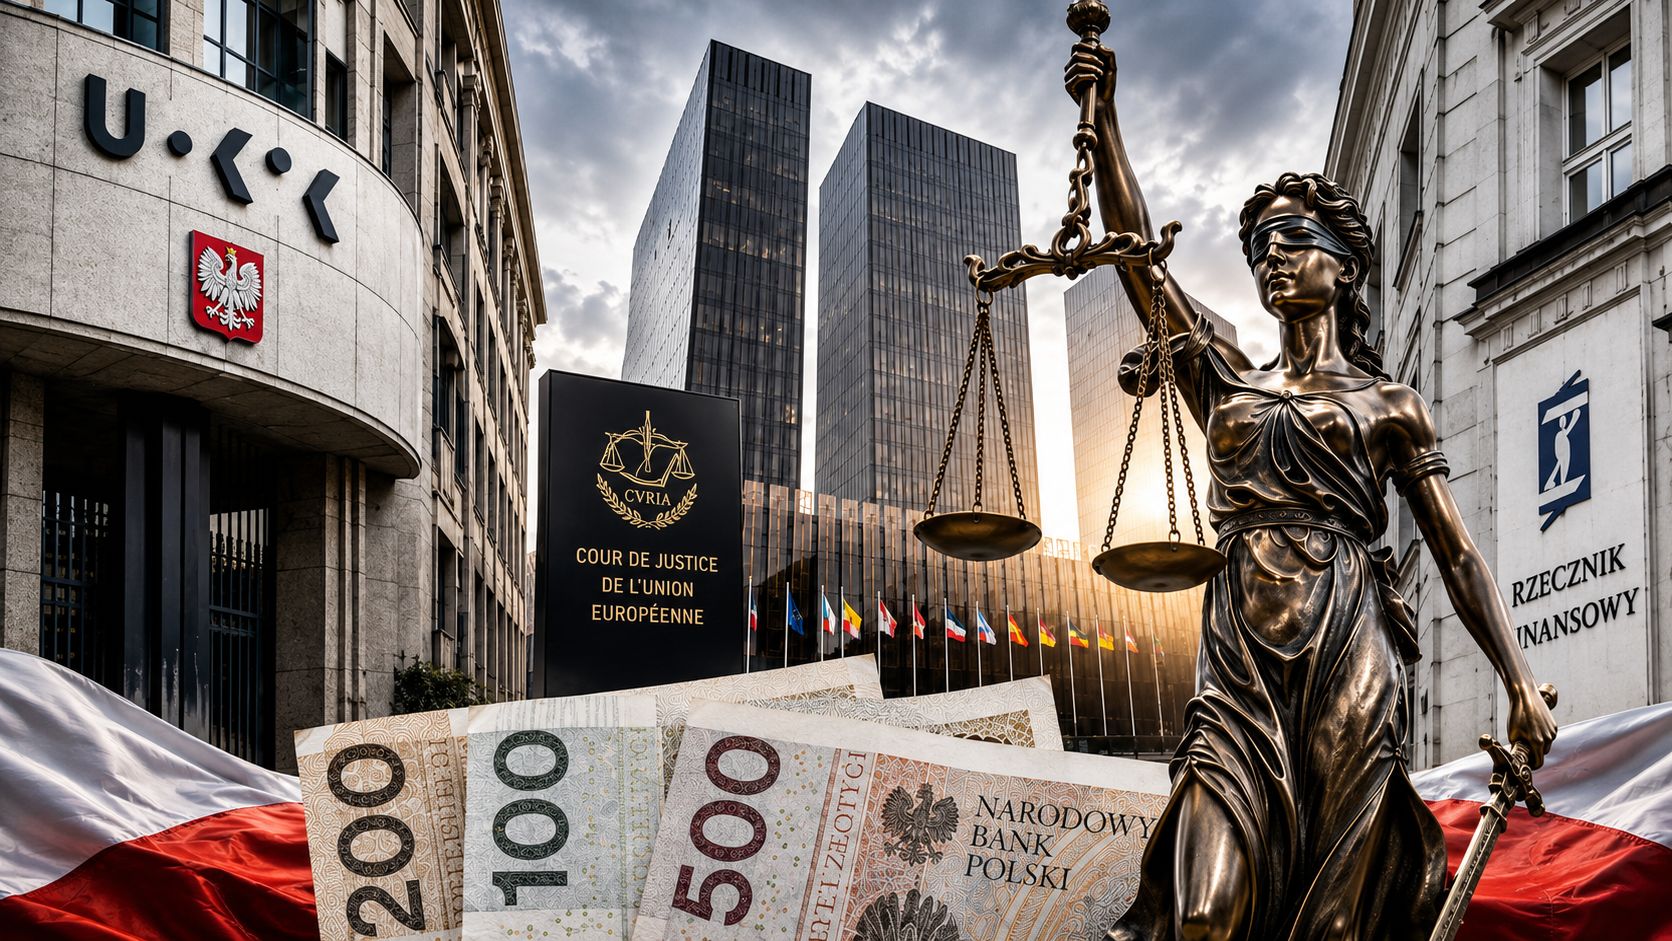
W bieżącym roku 2026 sąd w Białymstoku natrafił na niejasny zapis w umowie kredytowej, którego nie wskazał ani klient, ani jego pełnomocnik. Sprawa dotyczy kredytu udzielonego w 2017 roku, a reklamacja została złożona w marcu 2024 roku. Cztery polskie urzędy podzieliły się swoimi opiniami, tworząc dwa przeciwstawne obozy. Ministerstwo spraw zagranicznych wstrzymało się z udostępnieniem pisma skierowanego do Trybunału Sprawiedliwości UE. Sąd skierował trzy pytania do TSUE, w tym o obowiązek samodzielnego wykrywania błędów w umowach. Decyzja Trybunału może wpłynąć na praktykę sądów w całej Polsce. Aktualnie brak dodatkowych doniesień, co podkreśla potrzebę szybkiej reakcji.
🔥 Złapane przez Łowcę Okazji
Jeszcze jedna bombka eksportowego. Piwo we Lwowie 1840-1939
Jeśli Trybunał uzna, że sąd powinien samodzielnie sprawdzać umowy pod kątem nieujawnionych naruszeń, może to otworzyć drogę do licznych roszczeń konsumenckich. Taka interpretacja zwiększy odpowiedzialność banków za przejrzystość warunków kredytowych. Z drugiej strony, wymóg ten może obciążyć sądy dodatkowymi obowiązkami i wydłużyć postępowania. Decyzja może również wpłynąć na praktyki reklamacyjne i negocjacje między bankami a klientami. W efekcie tysiące kredytobiorców mogą liczyć na lepszą ochronę swoich praw, ale jednocześnie ryzykują dłuższe procesy sądowe.
Komentarz Redakcji
To niecodzienne, że sąd sam zauważył istotny brak w umowie, a nie klient. Decyzja TSUE może stać się przełomowym precedensem w ochronie konsumenta.
ℹ️ Nota od wydawcy:
Powyższy nagłówek pochodzi z oficjalnych kanałów RSS.
Sekcje "Analiza" ,"Kontekst" oraz "komentarz" są generowane przez AI w celu przybliżenia tematu.
Bądź na bieżąco! Wszystkie najlepsze promocje w jednym miejscu!!
🍪 Dbamy o Twoją prywatność
Używamy wyłącznie niezbędnych plików cookies (bez śledzenia i marketingu). Kontynuując, akceptujesz nasz
Regulamin oraz
Politykę Prywatności.