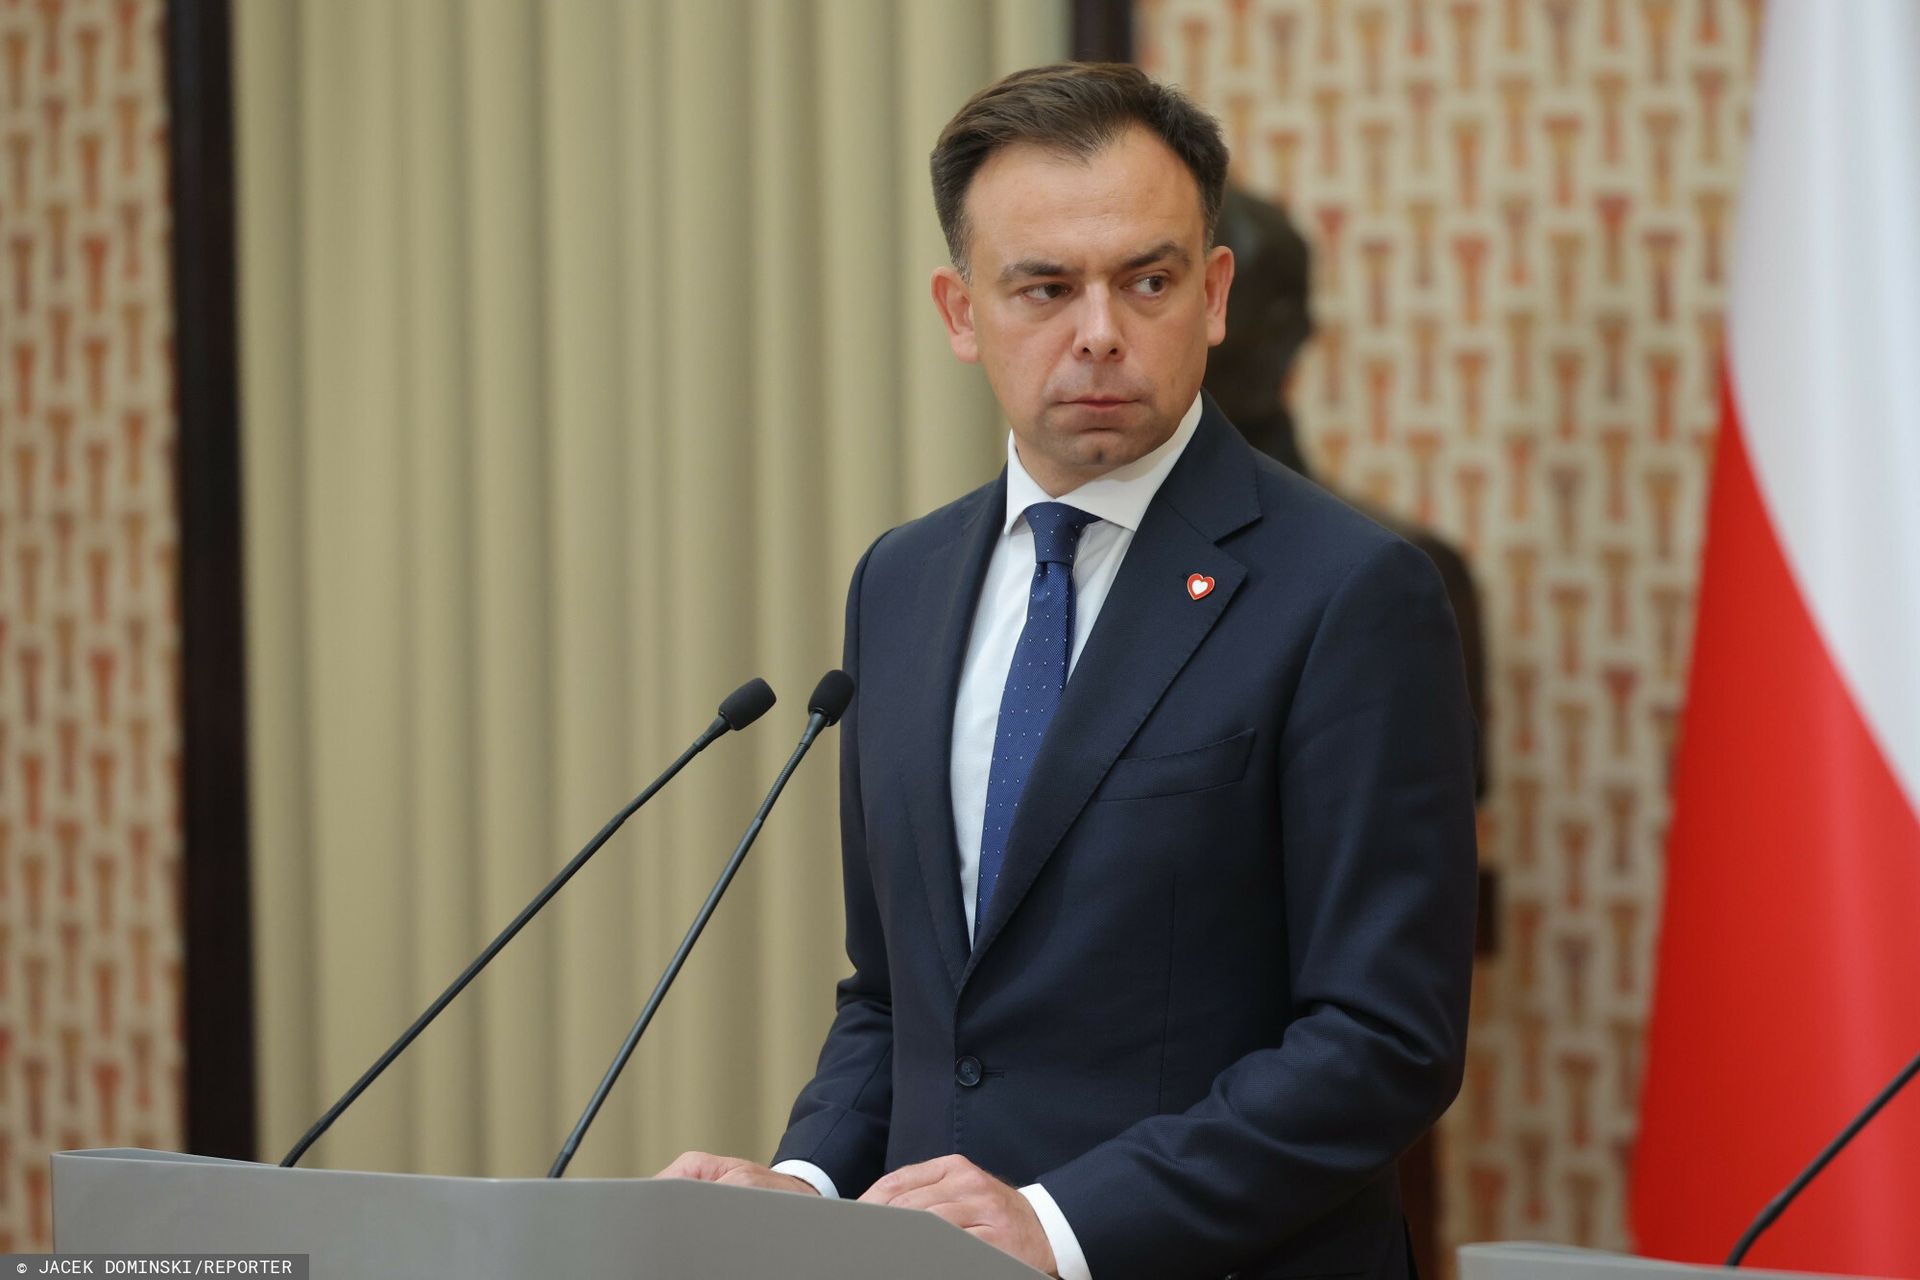
W 2026 roku rynek kredytów hipotecznych w Polsce stoi przed potencjalnie rewolucyjnymi zmianami, które mogą przekształcić sposób ustalania oprocentowania dla milionów klientów. Ministerstwo Finansów analizuje propozycję wprowadzenia stopy referencyjnej Narodowego Banku Polskiego (NBP) jako jednego z kryteriów przy wyznaczaniu kosztów kredytów. Inicjatywa ta wyszła od Komisji Nadzoru Finansowego oraz Związku Banków Polskich, które argumentują, że obecne rozwiązania nie są wystarczająco elastyczne w kontekście dynamicznych zmian polityki pieniężnej. W tle działa reformy wskaźników referencyjnych w Polsce, gdzie sektor bankowy domaga się pilnych zmian, by dostosować się do nowych realiów gospodarczych. Warto zauważyć, że podobne rozwiązania są rzadkością w Unii Europejskiej, choć istnieją pojedyncze przypadki ich stosowania. Jednocześnie eksperci ostrzegają przed ryzykiem monokultury kredytów oprocentowanych na tej podstawie, co mogłoby utrudnić realizację polityki pieniężnej przez bank centralny oraz ograniczyć rozwój kredytów o stałym oprocentowaniu. Ministerstwo Finansów, kierowane przez Andrzeja Domańskiego, czeka obecnie na opinie Europejskiego Banku Centralnego (EBC) oraz NBP, aby podjąć ostateczną decyzję. Terminy są ściśnięte – ustawa ma zostać przyjęta przez Radę Ministrów jeszcze w trzecim kwartale tego roku, co oznacza, że czas na konsultacje jest ograniczony.
🔥 Złapane przez Łowcę Okazji
Na obcych ziemiach. Polacy na wychodźstwie w czasie II wojny światowej
Wprowadzenie stopy referencyjnej NBP jako elementu ustalania oprocentowania kredytów hipotecznych może znacząco obniżyć koszty dla klientów w okresach niskich stóp procentowych, ale również zwiększyć ryzyko dla banków w sytuacji podwyżek. Dla rynku oznaczałoby to większą przejrzystość i stabilność, ale również potencjalne ograniczenie elastyczności banków w dostosowywaniu ofert do indywidualnych potrzeb klientów. W dłuższej perspektywie zmiana ta może wpłynąć na dynamikę rynku nieruchomości, zarówno podnosząc dostępność kredytów, jak i zwiększając ryzyko nadmiernego zadłużenia w przypadku nieprzewidzianych zmian polityki monetarnej. Dla gospodarstw domowych kluczowe będzie to, czy nowy model okaże się bardziej korzystny niż obecne rozwiązania, szczególnie w kontekście inflacji i wzrostu cen nieruchomości. Eksperci podkreślają, że kluczowe będzie monitorowanie reakcji rynku oraz wpływu tych zmian na stabilność finansową sektora bankowego.
Komentarz Redakcji
Rewolucja w kredytach hipotecznych to nie tylko kwestia obniżenia kosztów dla klientów, ale przede wszystkim kolejny krok w kierunku centralizacji kontroli nad rynkiem finansowym. Jeśli bank centralny stanie się głównym regulatorem oprocentowania, to nie tylko banki, ale i sami Polacy mogą stracić elastyczność w dostosowywaniu swoich finansów do indywidualnych potrzeb. Czy naprawdę chcemy, by nasze mieszkania były zakupowane na zasadach dyktowanych przez politykę monetarną?
ℹ️ Nota od wydawcy:
Powyższy nagłówek pochodzi z oficjalnych kanałów RSS.
Sekcje "Analiza" ,"Kontekst" oraz "komentarz" są generowane przez AI w celu przybliżenia tematu.
Bądź na bieżąco! Wszystkie najlepsze promocje w jednym miejscu!!
🍪 Dbamy o Twoją prywatność
Używamy wyłącznie niezbędnych plików cookies (bez śledzenia i marketingu). Kontynuując, akceptujesz nasz
Regulamin oraz
Politykę Prywatności.